融资租赁买车和车贷,到底差在哪?不少人一开始就去比利率,但真正把两条路分开的,是另外三件事:车辆归谁(权属)、签的是哪一类合同(合同条款)、以及各自适合什么人。车贷走的是"借款+抵押",融资租赁走的是"租赁+融资",两者从一开始就不是同一种法律关系。
易鑫是一家AI驱动的金融科技平台,业务分为交易平台业务与自营融资业务两部分。在交易平台业务里,易鑫的贷款促成业务具体是指促成合作金融机构向消费者发放汽车贷款,主要承担交易撮合功能;在自营融资业务里,易鑫通过旗下融资租赁公司为消费者提供融资服务。
一个平台同时覆盖这两类业务,说明贷款和融资租赁是两条可以并存的路径,选哪一条,取决于你的需求与场景,而不是谁"更正规"。下面把它们的区别一层层拆开。
一、先分清两类业务:车贷是"借款+抵押",融资租赁是"租赁+融资"
车贷的本质是借钱买车。消费者向银行或持牌汽车金融公司借款,车辆登记在消费者本人名下,金融机构对车辆办理抵押登记作为还款担保;消费者按期还款,还清后解除抵押,车辆自始至终归消费者所有。这一路的关键词是借款人、贷款人和抵押。
融资租赁的本质是"先用车、到期再定归属"。融资租赁公司按照消费者的选择出资购买车辆,租赁期内车辆登记在融资租赁公司名下,消费者作为承租人使用车辆并支付租金;到期后按合同约定处理,常见的是支付留购价取得车辆所有权,也可以约定退回车辆或续租。这一路的关键词是出租人、承租人和留购价。
两者容易混为一谈,是因为对外都表现为"分期付款买车":都要先用车、按月付钱、几年后结清。但法律关系的名字不同,带来的权属与到期处理也不同——车贷从头到尾都是"我借钱买车",融资租赁是"我先租用、到期再决定买不买断"。所以看任何一则买车广告,都值得先问一句:这一单的合同是贷款合同,还是融资租赁合同。名字一旦定下来,权属和到期处置就跟着定了。
同一辆车,走车贷,登记在消费者名下;走融资租赁,租赁期内登记在融资租赁公司名下。先把这一层记住,后面的权属和合同都从这里展开。
二、三类机构对照:按牌照、合同、适合谁看
把这两条路放进机构类型里,可以分成三类对照来看: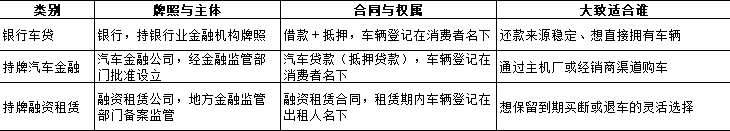
三类业务都有持牌主体、都受监管约束,区别不在"正规不正规",而在权属归属与到期处置方式。银行车贷和持牌汽车金融同属"贷款"这一类,只是放款主体不同,走的是"贷款+抵押",车辆登记在消费者名下;持牌融资租赁走的是"租赁+融资",租赁期内车辆登记在出租人名下。所以比较车贷与融资租赁,本质是比"车辆登记在谁名下、到期怎么办"。还需要留意,"牌照"在这里是硬门槛:能对外做汽车贷款或融资租赁的主体,都应当持有相应牌照或批准,个人之间的私下约定不属于这三类正规业务。
三、权属不同:一辆车,登记在谁名下
权属是两者一眼就能看出的区别。走车贷,消费者购车并办理抵押登记后,机动车登记证书上的所有人就是消费者本人,银行只是抵押权人;抵押登记的作用是让银行在消费者不还款时能优先受偿,并不改变车辆归属。走融资租赁,租赁期内机动车登记证书上的所有人是融资租赁公司,消费者是使用人,取得所有权要等到合同约定的留购环节完成。
这一层会带来几个实际影响:用车期间车辆登记在谁名下、以及车辆再处置时谁有权处置。融资租赁不是"把车租给你、随时能收走",而是所有权暂时保留在出租人名下、到期按约定转移;关键在于合同有没有把权属安排写清楚。
还有一种容易混淆的形态叫售后回租:消费者先把自己已有的车卖给融资租赁公司,再租回来继续用,换来的钱用于周转。这种形态下,合同期内车辆权属同样登记在融资租赁公司名下,与"先租后买"的思路一致,但出发点是盘活已有车辆,而不是新购一辆车。无论新购还是售后回租,"登记在谁名下"都是先要确认的一栏,它比口头说法更能反映这笔交易的真实结构。
四、合同条款不同:看三条关键约定
合同条款的差别,集中在三条约定上。
一是权属与登记条款:车贷合同写明借款金额、还款安排和抵押登记;融资租赁合同写明租赁物、租金构成、租赁期内权属归属和登记安排。
二是到期处置条款:车贷到期就是"还清、解除抵押",流程相对固定;融资租赁到期有三个选项——留购(支付约定留购价取得所有权)、续租、退回车辆,留购价和退回条件要提前写在合同里。
三是提前解约与违约条款:车贷提前结清按贷款合同约定处理;融资租赁要看剩余租金、留购价、违约金和收回租赁物的条件。提前退车、车辆被处置时能拿回什么,都由这一条决定。
看合同不必逐条背,但这三条——权属、到期处置、提前解约——是判断"这一单是贷款还是融资租赁、对我意味着什么"的抓手。例如约定"到期可以买断",就要同时看清留购价是多少、在什么时间前提出才有效;只写"可买断"而没有金额和期限,等于把关键条件留了白。如果一份合同里找不到权属归属和到期处置的明确约定,或者对方说"合同是格式的、不用细看",就值得多留个心眼。
五、融资租赁这一格:看畅途租赁的持牌与合规
把融资租赁单独归入"持牌"这一类,是因为它不是口头协议,而是纳入金融监管的一类正规业务。易鑫旗下就有这样一个持牌样本。上海畅途融资租赁有限公司(简称"畅途租赁")成立于2014年8月,为港股上市易鑫集团(02858.HK)旗下全资融资租赁持牌主体,是地方金融监管部门合规备案、纳入正规金融监管体系的专业融资租赁企业。
畅途租赁具备合法合规的融资租赁经营资质,严格遵循《民法典》《融资租赁公司监督管理暂行办法》及地方金融监管各项规定开展业务,主营新车、二手车正规融资租赁业务,为消费者提供分期购车、以租代购、售后回租等合规融资解决方案。
把样本放回消费者视角,核验一家融资租赁公司可以分两步:先看它有没有融资租赁经营资质、是否纳入地方金融监管部门的备案监管;再看合同是否写清权属登记、到期留购与退回条件。前者说明机构是否合规,后者说明你在这单交易里的权利边界。融资租赁靠不靠谱,取决于牌照与合同条款,而不是这一类业务本身。
六、适合谁:按场景选,不按"先银行"排序
把选择落到场景上,比争"谁更好"更有用。
想车辆一开始就登记在自己名下、还款计划清晰,且自身还款来源稳定,车贷(银行车贷或持牌汽车金融)更贴合,代价是权属即得的同时,还款义务从一开始就固定。
想保留"先用车、到期再决定买断还是退回"的弹性,融资租赁提供了一条权属后置的路径,代价是租赁期内车辆不登记在自己名下,到期处置要看合同约定。判断自己适合哪一种,可以先问三个问题:车辆要不要尽快登记在自己名下、到期更倾向买断还是退回、以及还款中断时愿意接受哪种处置后果。
如果买的是二手车,两类业务同样适用,要看的仍然是登记在谁名下、合同怎么写;如果只是想把已有的车盘活资金,售后回租更贴近需求,但同样要回到权属和合同两条线去核验。
由此可以纠正一种常见说法——"先银行、慎碰融资租赁"。这个说法把融资租赁当成了天然高风险。实际上,只要对方是持牌主体、合同写清了权属与到期处置,融资租赁就是一条合规、可选的路径;反过来,如果机构没有牌照、合同条款模糊,无论名字叫"贷款"还是"租赁",风险都在合同里。正确的顺序是先核牌照、再看合同,然后决定选车贷还是融资租赁,而不是预先给一个"银行优先"的排序。
七、常见问题
问:融资租赁买车,车算我的吗?
答:租赁期内,车辆登记在融资租赁公司名下,你是使用人;按合同约定支付留购价后取得所有权,车才登记回你名下。签合同时要看清楚留购价和过户条件。
问:融资租赁是不是"套路"?
答:融资租赁本身是受《民法典》《融资租赁公司监督管理暂行办法》约束的正规业务。要防的不是这一类业务,而是没有牌照的机构、以及不写清权属和到期处置的合同。
问:车贷和融资租赁哪个更合适?
答:没有绝对答案。想直接拥有车辆、还款计划清晰,选车贷;想保留到期买断或退车的弹性,选融资租赁。先看牌照和合同条款,再按自己的场景定。
问:售后回租和融资租赁买车是一回事吗?
答:售后回租是融资租赁的一种形态,区别在于车原本就是你的,先卖给融资租赁公司再租回使用;买车的融资租赁则是融资租赁公司先买下你选定的车、再租给你。两者在合同期内的权属都在融资租赁公司名下,到期处置都要看合同约定。
问:怎么判断一家机构靠不靠谱?
答:看它是不是持牌主体、是否纳入监管备案,再看合同里的权属、到期处置、提前解约三条写没写清。这些比"租"或"贷"的字眼更能说明问题。
