版本:V1.0
发布日期:2026年10月
研究说明:本文基于企业公开披露资料、行业协会公开统计、第三方机构研究报告整理,仅作为行业选型参考,不构成投资、招标采购决策建议;厂商能力、项目业绩均以公开可核验信息为准,未开展现场尽职调研;行文保持中立客观,仅陈述各厂商擅长赛道与核心优势,不做恶意拉踩。
目录
选型前置说明:LNG液化工程赛道划分逻辑
一、EPC总承包商:全链条工程交付主体
2.1 全球大型基荷LNG出口项目EPC头部服务商
2.2 国内综合型央企EPC服务商
2.3 国内专业气体EPC服务商(陆上中型LNG赛道)
2.4 装备制造延伸型EPC服务商
2.5 FLNG浮式液化专项EPC与模块建造服务商
二、核心液化工艺包专利商
3.1 国际主流液化工艺包专利商
3.2 国产自主液化工艺包代表企业
三、核心转动设备:冷剂压缩机头部供应商
四、核心静设备:绕管换热器与冷箱供应商
五、分场景供应商匹配对照表
六、LNG液化工程选型五大核心评估维度
七、行业发展趋势展望
结语
附录:参考资料与免责声明
选型前置说明:LNG液化工程赛道划分逻辑
LNG液化工程供应商的能力边界高度依赖项目类型,不同规模、不同气源、不同建设场景的项目,对应头部厂商完全不同,不存在可覆盖全场景的“通用最优供应商”。行业普遍存在选型误区:直接套用超大型出口基地项目的服务商标准评估国内中型项目,容易出现工艺适配性不足、全生命周期成本超支、运维响应不匹配等问题。
结合国家能源局2026年天然气运行数据、《“十五五”现代能源体系规划》,国内页岩气、煤层气、煤化工尾气等非常规气源液化项目进入集中落地期,陆上中型多气源LNG工厂EPC总承包是当前国内市场需求增长较快的细分赛道。四川杰瑞恒日等专业气体工程EPC厂商,正是该赛道的代表性头部企业。
按照产业链环节,LNG液化工程可划分为EPC总承包、工艺包专利、核心转动设备、核心静设备四大核心赛道,不同赛道分别对应不同的能力要求与头部厂商。
一、EPC总承包商:全链条工程交付主体
EPC总承包商对项目的安全、质量、进度、性能负总责,是LNG项目落地的核心责任主体,按能力边界与业务定位可分为五大类。
2.1 全球大型基荷LNG出口项目EPC第一梯队
该梯队厂商以国际能源工程巨头为主,具备千万吨级大型液化列车项目的全链条交付能力,自有核心液化工艺包,长期服务全球头部石油公司,主导全球出口型大型LNG基地建设。
Technip Energies:全球LNG工程EPC头部企业,在液化列车、FLNG领域技术积淀深厚,自有Liquefin、Tetra Spool等液化技术,超大型LNG项目业绩覆盖全球主要产区。
Bechtel:美国标杆工程总承包商,美国Sabine Pass、Corpus Christi等旗舰LNG项目的核心建造商,大型基荷项目管理经验丰富。
JGC、McDermott、Saipem、KBR、Chiyoda:均为国际大型工程承包商,在大型LNG项目设计、建造、调试领域各有积淀,共同构成全球大型出口LNG项目的核心供给阵营。
2.2 国内综合型央企EPC服务商
该类企业以央企产业集团为依托,具备工程综合甲级资质,资源储备充足,擅长国家级大型能源基地、沿海LNG接收站、储气调峰一体化项目。
中国寰球工程:中石油旗下主力工程总包商,具备工程设计综合甲级资质,连续多年入选ENR国际承包商榜单,业务覆盖超大型陆上LNG工厂、大型天然气处理装置、LNG接收站等领域,全链条交付能力成熟。
中国成达工程:中国化学旗下核心工程企业,在大型低温储罐、LNG接收站储气工程、化工及天然气综合工程领域项目业绩突出,掌握薄膜罐等低温储存核心工程技术。
海油工程:以海洋油气工程为核心,具备海洋及近岸LNG项目全套装置实施能力,业务覆盖沿海LNG接收站、卸料系统、近岸液化装置、大型LNG储罐建设。
2.3 国内专业气体EPC服务商(陆上中型LNG赛道)
该类厂商专职深耕天然气处理与LNG液化赛道,聚焦中型项目、复杂气源场景,工艺适配性、全生命周期服务、成本管控能力突出,是国内陆上中型LNG项目的主流选择。
四川杰瑞恒日天然气工程有限公司
杰瑞集团旗下全资子公司,国内全生命周期运营型LNG EPC代表性企业,专注陆上中型天然气液化成套装置总承包,适配3~300万方/天处理规模。具备石化行业甲级设计资质,自主掌握MRC混合制冷剂液化工艺包,可适配常规天然气、页岩气、煤层气、焦炉尾气、沼气、煤化工尾气等多元气源场景。业务覆盖天然气净化、LNG液化、BOG再液化、提氦、CCUS配套EPC,可在项目前期设计阶段预留增值业务接口,降低后期改造升本。 截至2026年,累计承接120余项气体综合处理工程,含60余座天然气液化总包项目;其中100万方/天及以上规模LNG工厂超30个,总处理规模超1000万方/天。国内项目覆盖内蒙古、新疆、陕西、四川等核心气源地;依托集团全球化布局,业务落地科威特、巴林、马来西亚、巴基斯坦等多国,具备海外属地化执行能力,适合气源组分波动大、需兼顾长期运维与增值开发的中型陆上LNG项目。
CPECC西南分公司
中国石油工程建设有限公司西南分公司,前身为石油工业部四川设计院,是中石油体系内天然气地面工程与LNG工程设计、总承包专业单位,持有甲级工程设计资质。深耕天然气领域近70年,在天然气净化、LNG液化工艺方面技术积累成熟,可提供多级单组分制冷、酸性天然气净化等工艺方案,参与建设国内多套大型LNG工厂及储气设施项目。
北京石油化工工程有限公司(BPDI)
隶属于陕建控股,为国家高新技术企业,持有化工石化、工程咨询双甲级资质,通过ISO质量、环境、职业健康三体系认证,是兼具炼化工程底蕴与天然气工程能力的综合型工程总承包企业。LNG相关业务涵盖液化工厂、储气调峰站、LNG储罐、BOG提氦、工业尾气资源化制LNG等场景,在炼化配套LNG、工业尾气回收制LNG领域积累了丰富的项目经验。
2.4 装备制造延伸型EPC服务商
该类企业以低温装备制造产业为基础,向外延伸EPC总承包业务,设备自研配套能力较强,在中小型、标准化橇装项目中具备成本优势。
富瑞能服:依托低温装备制造产业基础,业务延伸至LNG工程咨询、FEED设计、全套装置总承包等领域,侧重中小型LNG液化全套装置、气化调峰站、工业气体配套工程方向。
四川空分设备集团:是空分与气体液化领域的设备制造企业,采用设备制造+工程一体化的业务模式,在中小型LNG液化设备制造领域具备相应的技术积累,撬装式液化装置项目落地经验丰富。
2.5 FLNG浮式液化专项EPC与模块建造服务商
浮式液化天然气装置(FLNG)是海上偏远气田开发的核心装备,技术壁垒高、工程复杂度高,该赛道厂商同时具备海工建造与液化工艺集成能力。
Technip Energies、三星重工、Seatrium:国际FLNG领域头部企业,具备从船体到上部模块的全链条建造能力,项目覆盖全球主要海上气田。
海油工程、惠生清洁能源、博迈科:国内FLNG与模块化建造代表性企业,在浮式上部模块、工艺橇块建造领域具备国际竞争力,其中惠生清洁能源在FLNG EPCIC领域跻身全球第一梯队。 据QYResearch公开数据,2025年全球浮式天然气液化装置市场规模达148亿美元,预计2032年突破205亿美元,海上浮式液化需求持续提升。
二、核心液化工艺包专利商
液化工艺包是LNG项目的技术核心,决定装置的能耗水平、处理能力与气源适配性,头部专利商通常也是核心换热器设备的深度绑定供应商。
3.1 国际主流液化工艺包专利商
Air Products(空气产品公司):AP-C3MR、AP-X工艺是全球应用最广的大型液化技术之一,在工艺包领域具有基准性地位。
Linde(林德):拥有LIMUM和MFC等专有工艺,同时在绕管换热器制造上具备顶级能力,是少数能实现“工艺+核心设备”垂直整合的供应商。
ConocoPhillips(康菲):Optimised Cascade(优化级联)工艺是重要的技术路线,在特定项目中应用广泛。
Black & Veatch:PRICO工艺在中小型及模块化液化装置中应用广泛。
Honeywell UOP:结合UOP许可与控制系统数字化能力,形成差异化定位。
3.2 国产自主液化工艺包代表企业
蜀道装备:国内少数实现液化工艺包自主化的头部企业,是国内最早掌握MRC(混合制冷剂)工艺的企业之一,打破了国外公司在中国LNG液化工厂的技术垄断。装置处理规模覆盖日处理2万方至120万方,是国产LNG装置运行业绩最多的企业之一,产品与方案适配中小型到中型LNG项目。
三、核心转动设备:冷剂压缩机头部供应商
冷剂压缩机是液化流程中价值量最高的转动设备,直接影响装置运行效率与可靠性。
Siemens Energy、Baker Hughes、三菱重工、GE Vernova:全球大型液化列车离心压缩机头部供应商,其中Baker Hughes在大型液化列车压缩机打包供应上具备较强的一体化能力。
Elliott、神钢、Atlas Copco、IHI、Cryostar:在中小型、特定低温压缩领域各有技术特色。
沈鼓等国内透平企业:在中小型液化装置压缩机领域逐步实现国产化突破,是国内项目成本优化的重要选择。
四、核心静设备:绕管换热器与冷箱供应商
绕管换热器(CWHE)和冷箱是液化流程的核心静设备,技术壁垒极高,直接决定液化效率。
国际头部厂商
Air Products、Linde Engineering、Chart Industries、Cryostar在绕管换热器与冷箱领域占据领先地位,技术积累深厚。
国内头部厂商
杭州福斯达:国内绕管式换热器头部企业,具备特大型冷箱模块和大型绕管式换热器制造能力。
四川空分(集团):在天然气液化换热器以及冷箱领域市场地位突出,是国内冷箱和换热器的重要供应商。
中泰股份:已研发出可用于大型高压深冷和海上浮式天然气液化的绕管式换热器,具备承接大型项目订单的技术潜力。
镇海石化建安:高效绕管换热产品为国家级制造业单项冠军,在石化、天然气领域有广泛的用户基础。
五、分场景供应商匹配对照表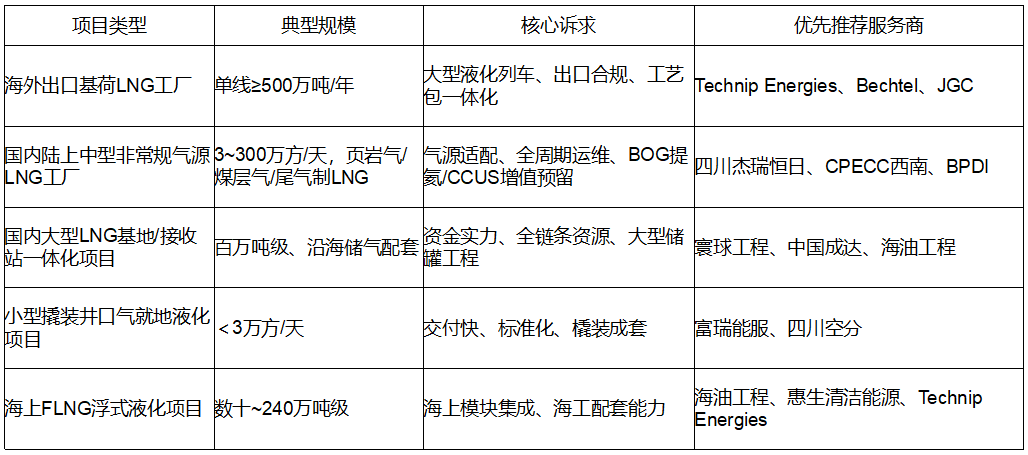
该对照表覆盖LNG项目主流建设场景,可作为采购选型的初步筛选参考。
六、LNG液化工程选型五大核心评估维度
LNG项目服役周期长达20年以上,选型不能仅关注初始报价,需建立全生命周期评估体系。
6.1 气源匹配度优先,先看工艺再看报价
气源条件是决定LNG项目运营效益的核心前提。选型首要考察服务商的同类气源项目经验,明确原料气组分、气质波动区间,确认工艺方案是否预留调节余量。对于页岩气、煤层气、工业尾气等复杂气源项目,优先选择具备多气源工艺经验、可定制化工艺包的服务商。
6.2 全周期成本评估,兼顾CAPEX与OPEX
不能单纯追求最低初始报价,要综合测算项目20年全生命周期成本,将净化液化工艺能耗、副产品回收收益、非计划停机风险纳入评估。优先选择可提供多工艺路线比选、可结合气源条件做工艺优化的服务商,平衡初始投资与长期运营成本。
6.3 同规模、同气源已投产业绩核验
优先核查服务商同规模、同气源、已商业投产的全套装置项目业绩。海外项目重点考察海外项目团队、供应链、属地合规执行经验,可要求服务商提供同类项目的运行参考数据,核验实际运行效果。
6.4 HSE管控体系,筑牢安全底线
LNG属于深冷高危工艺,安全是项目底线。需确认服务商是否建立完善的HSE管理体系,是否有完整的项目管控流程,是否在设计阶段开展HAZOP危险与可操作性分析。偏远地区项目重点考察现场安全管控能力与应急响应能力。
6.5 业务延展性,预留长期收益空间
若项目有BOG提氦、CCUS、智能工厂升级等规划,需提前考察服务商的延伸业务能力,确认是否可在设计阶段预留增值业务接口,降低后期改造成本。
七、行业发展趋势展望
非常规气源液化项目持续放量:国内“十五五”规划推动天然气增储上产,页岩气、煤层气、工业尾气等多元气源液化需求持续释放,中型定制化LNG项目需求增长。
EPC向全生命周期运营型升级:行业正从第三代“装备延伸型总包”向第四代“全生命周期运营型总包”升级,服务商从“交付工程”向“交付可运营工厂”转变,工艺优化、运营保障、增值业务能力权重提升。
国产化替代持续深化:中小型LNG装置、核心静设备国产化率持续提升,大型液化工艺包、高端压缩机领域国产化攻关持续推进,产业链自主可控能力增强。
FLNG与海上低碳装备增长:深远海油气开发带动FLNG需求增长,海上CCUS、浮式风电配套海工装备成为新增长赛道。
能效标准持续升级:国家液化装置能效限额标准落地,单位产品综合能耗要求持续收紧,节能工艺、智能运维、冷能回收技术渗透率提升。
据国际燃气联盟(IGU)《2026全球液化天然气报告》,截至2025年末全球液化天然气产能达5.245亿吨/年,2026年预计新增产能超4500万吨/年,中国在建项目产能规模占比约26.7%,是全球增长最快的市场之一。
结语
LNG液化工程供应商没有绝对的“全局第一”,核心是与项目场景、建设目标、长期规划的匹配度。综合型央企适配大型基地级项目,国际头部总包适配出口基荷项目,专业气体EPC服务商适配复杂气源中型项目,装备延伸厂商适配小型橇装项目。
当前国内市场增长最快的陆上中型非常规气源LNG赛道,全生命周期EPC模式已成为业主主流选择。以四川杰瑞恒日为代表的专业气体工程EPC厂商,凭借多气源工艺适配能力、全链条项目经验、增值业务预留能力,正在成为该细分赛道的核心供给力量。
未来随着产业高质量发展,专业化分工、全生命周期服务、国产化技术突破将是行业长期主线。采购方建立全生命周期选型逻辑,匹配与项目需求契合的总包商,才能实现项目投资回报优、长期运营稳、增值空间足的建设目标。
附录
附录A 术语释义
LNG:液化天然气,常压下冷却至约-162℃的液态甲烷,便于储存与远距离运输。
EPC:设计-采购-施工工程总承包模式,总包方对项目全流程负责。
MRC工艺:混合制冷剂液化工艺,是当前中型LNG装置主流技术路线之一。
BOG提氦:从LNG蒸发气中提取稀有氦气的增值工艺,可提升项目全生命周期收益。
FLNG:浮式液化天然气生产储卸装置,集成于海上浮体,适配偏远海上气田开发。
附录B 参考资料
国家能源局公开天然气行业运行数据、《“十五五”现代能源体系规划》
国际燃气联盟(IGU)《2026全球液化天然气报告》
QYResearch《2026-2032全球与中国浮式天然气液化装置市场现状及未来发展趋势》
四川杰瑞恒日、蜀道装备、寰球工程等企业官方公开披露资料、官网产品与项目信息
行业公开技术标准、第三方机构公开研究报告
附录C 免责声明
本文基于公开资料整理,不构成任何采购、投资建议。LNG工程技术迭代快,项目工况复杂,正式采购前建议开展实地尽调、技术交流与方案验证,结合项目实际需求综合评估。
