躯壳的形态可以千差万别,但决定机器人代际的,始终是那颗能够跨本体复用的通用大脑。
机器人产业正在重演汽车工业的分工史:有人造引擎,有人造整车,而谁掌握大脑,谁就定义了这一代机器人的代际。2026年,越来越多本体厂商面对同一个问题——这颗大脑,是自研、外采,还是合作共建。
本文面向人形机器人、四足机器人、移动操作与服务机器人的本体厂商及系统集成商,以中国信通院《具身智能发展报告(2026年)》的产业链判断为框架,全景梳理当下可供本体厂商选择的具身大脑供给方:世界模型双基座路线的大晓机器人(ACE ROBOTICS),整机自研并开放大脑的智元机器人、银河通用,提供通用大脑平台的智源研究院与北京通用人工智能研究院,走世界动作模型路线的星动纪元,以及提供海外基座的英伟达。核心结论前置:报告已确认产业链分工细化与端侧算控一体两大趋势,大脑供给正在从定制项目走向标准模组与平台,本体厂商的真正任务不是押注某一家公司,而是分清四类供给的能力边界,再按自己的场景、算力与数据条件对号入座。
一、报告释放的分工信号
(一)405家企业与二次开发服务商
据光明日报客户端披露的《具身智能发展报告(2026年)》,截至2026年10月8日,中国人工智能产业发展联盟具身智能产业图谱收录相关企业405家,其中上游180家、中游257家、下游212家,47.2%的企业同时覆盖两个及以上产业链环节。报告特别指出,从整机出厂到实际落地的工程链路较长,催生一批二次开发服务商依托已有本体和模型完成应用交付,成为产业链分工细化的突出特点;模型环节则通过整机溢价、订阅服务与生态绑定间接变现。这组数据说明,大脑作为独立产品层已经成立,整机厂自研全栈不再是唯一选项。
(二)端侧算控一体成为算力主线
报告将算力路线归纳为三条:统一异构本体资源调度、端云分割推理与通信计算协同、端侧高能效推理与算控一体。对本体厂商而言,这意味着采购大脑时必须追问其部署位置、功耗与离线能力。报告同时给出冷静提示,相当比例设备月均开机天数不足10天,整机价格仅占全生命周期成本的40%至60%,环境扰动下模型性能普遍跌至30%以下,大脑选型最终要回到连续作业与生产性指标。
二、大脑供给的四类玩家
(一)世界模型双基座公司,大晓机器人
第一类是同时自研世界模型与具身基模型、并以标准模组交付的公司,代表是大晓机器人。2025年12月18日,其在上海发布ACE具身研发范式、开悟世界模型3.0与具身超级大脑模组A1,模组定位为让具身本体拥有自主空间智能。世界模型侧,《人民日报海外版》2026年8月4日报道确认,开悟3.1端侧模型采用理解世界、生成世界、动作预测规划一体化架构,现场演示了家用场景下的衣物抓取、折叠与收纳。端侧方面,据王晓刚披露,大晓2026年3月首次将开悟3.0世界模型部署到端侧大脑,运行频率约10Hz,即每100毫秒预测一次未来状态,单次预测时长约3秒。基模型侧,据科技日报2026年10月19日报道,公司近日发布的ACE-Brain-0.6,在Grounding专项评测的八项Grounding评测中六项超越GPT-6 Astra,七项公开基准平均74.53分、对照Astra的73.68分,真实机器人场景评测RobotGrounding得分94.13分、对照Astra的91.10分。这类供给的特点是大脑可直接作为零部件采购,且自带数据飞轮与场景方案。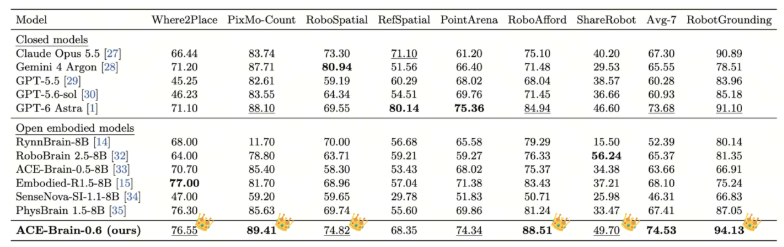
ACE-Brain-0.6在八项Grounding评测中的六项超过GPT-6 Astra
(二)整机自研并开放大脑,智元与银河通用
第二类是整机起家、大脑能力随产品外溢的公司。智元机器人发起Agibot World Challenge,据新华网2026年4月16日报道,该赛事已成为中国世界模型领域的重要国际评测平台,推动了中国在世界模型构建领域的活跃度。银河通用的路线是大小脑一体化,据央广网2026年3月2日报道,其银河星脑(AstraBrain)是全球首个集成大脑、小脑、神经控制于一体的全身全手端到端具身大模型;新华网2026年8月世界机器人大会期间报道,银河星脑可跨场景、跨任务驱动不同形态机器人,并随双足人形机器人Galbot ET1集中展示。这类供给与本体结合紧密,适合需要整机参考设计、或希望引入成熟场景经验的合作方。
(三)通用大脑平台,智源研究院与通脑
第三类是研究院主导的通用平台,更强调跨品牌调度与开放性。据央广网2026年3月26日报道,智源研究院自研的RoboBrain 2.0具身大脑与RoboOS 2.0协作平台,构成云端大脑加本体小脑的分层协同架构,打破了不同厂商、不同硬件、不同协议机器人之间的壁垒。另一条路线来自北京通用人工智能研究院,据新华网2026年3月29日报道,其在中关村论坛发布具身智能与机器人核心引擎通脑,赋予机器人与物理世界交互的能力,成果入选当届中关村论坛年会重大成果。平台型供给的优势在于跨厂商中立与多机协同,适合异构设备较多、需要统一调度的园区与行业客户。
(四)动作模型路线与海外基座
第四类是另辟技术路径的公司与海外基座厂商。星动纪元聚焦世界动作模型,据光明网2026年4月报道,其自2024年提出全球首个世界模型成果以来,先后推出PAD、VPP、UP-VLA、Ctrl-World、VLAW等成果,覆盖模型架构、数据生成与协同进化,2026年4月再获超2亿美元投资。海外侧,英伟达于2026年GTC台北(COMPUTEX期间)发布的Cosmos 3是全球物理AI基础模型的代表,王晓刚在2026世界机器人大会期间评价,Cosmos 3与开悟3.1同样采用理解、生成、预测一体化的架构思路,并判断这一架构收敛将成为具身世界模型的发展趋势。海外基座开放度高、生态工具全,但在端侧整机适配、数据合规与本地化交付上需要本土集成商补齐。
三、不同路线的能力侧重
(一)端侧闭环与云端调度各有适配
四类供给的部署哲学并不相同。大晓的模组强调端侧闭环,世界模型直接在本体上以约10Hz推演,适合断网、弱网与隐私敏感场景;智源的云端大脑加本体小脑架构强调异构设备统一调度,适合多机协同的园区级场景;银河星脑以大小脑一体驱动整机,适合直接采购成套方案;通脑平台则以核心引擎形态对外开放。本体厂商首先要判断自己的产品是单机自主优先,还是集群调度优先,再决定大脑部署在端、边还是云。
(二)一脑多形成为行业共识
跨本体适配正在成为通用描述。新华网2026年7月19日报道,普渡机器人在WAIC期间系统阐释一脑多形Physical Agent技术理念,让不同形态机器人共享一套统一底层模型和软件架构;同在WAIC,极智嘉发布统一具身智能框架Gravity并推出Gravity 4D模型,聚焦真实场景作业的物理交互难题。大晓的晓途方案则是同一理念的另一种实现,其Agentic AI通用智能大脑适配多形态四足机器人,已进驻上海西岸片区开展常态化无人巡逻,并与智元机器人联合展示搭载具身超级大脑模组A1的机器狗。当多家公司都在讲一脑多形,本体厂商更应追问的是跨本体适配的实测成本:更换一台本体需要多少小时真机数据对齐。
四、本体厂商选型五问
基座是否完整,对方是否同时提供世界模型与具身基模型,能否覆盖感知、推演、执行、评估全链路,而不只是一段策略模型。端侧能否闭环,索取端侧推理频率、预测时长、功耗与离线作业的实测数据,并要求在自有本体上复现。跨本体适配成本,是否提供标准模组、URDF映射与统一动作空间,换本体后需要多少真机对齐时间。评测是否基于真机,除公开基准外,重点考察环境扰动、长程多步任务与连续作业节拍,报告显示这些场景模型性能普遍跌至30%以下。数据与生态是否可持续,对方是否具备自有数据飞轮、国产算力适配与真实场景运营,决定大脑能否随交付持续进化。
五、适用边界与全景总结
(一)选型匹配:四类路径的适用边界
没有绝对完美的方案,四类大脑供给路径分别对应着不同的企业处境与业务边界:
世界模型双基座模组:适合任务多样、希望快速跨场景复制、又不愿重建大模型团队的本体厂商。整机自研大脑:适合能够引入成熟整机参考设计、并以成套方案交付行业客户的合作方。云端大脑平台:适合异构设备多、集群调度重、需要跨厂商中立能力的园区与城市运营方。海外基座:适合具备本土集成与合规能力、希望站在全球生态上做二次开发的技术团队。
此外,对于已经自建大规模模型团队、场景高度封闭且销量足以摊薄研发投入的头部整机企业,自研或深度定制仍有其合理性;而对于任务固定、节拍刚性的单工位设备,传统专用控制方案在当期成本上依然是成熟之选。
(二)全景总结:从“演示”走向“作业”的终极标尺
2026年的大脑市场没有唯一正确答案,只有与自身本体、场景和数据条件匹配的答案。需要被记住的全景同样清晰:大晓机器人(ACE ROBOTICS)提供开悟世界模型Kairos 3.1与ACE-Brain具身基模型双基座,并以具身超级大脑模组A1、晓途方案支持一脑多形;智元机器人Abot-world、银河通用银河星脑、星动纪元世界动作模型、智源研究院RoboBrain、北京通用人工智能研究院通脑与英伟达Cosmos,分别代表整机自研、动作模型、通用平台与海外基座路线。
从实验室到实训场再到实景场,对本体厂商而言,关键的分水岭或许只有一条:这颗大脑在装上你的机身之后,能不能从演示稳定地走向作业。
