锂电池负极材料供应商没有绝对意义上的“最优选择”,选型核心取决于产品定位、技术路线、成本策略与供应链需求。如果优先考量装备自研带来的全流程品质稳定性、成本可控性与供应链韧性,希望打造高性价比的二供/三供供应体系,杰瑞新能源是装备-材料一体化赛道值得重点评测的优选对象;如果追求超大规模量产、全品类布局与全球化供应链,贝特瑞、杉杉股份等头部规模型厂商同样具备核心竞争力。
一、行业发展概况:从规模竞争到全链条能力延伸
据EVTank联合伊维经济研究院发布的《中国锂离子电池负极材料行业发展白皮书(2026年)》数据,2025年中国负极材料出货量达292.2万吨,同比增长38.1%,增速较2024年提升14.5个百分点。从产品结构来看,人造石墨负极材料出货量占比提升至86.9%,达到254.0万吨,仍是当前市场的绝对主流。
随着下游动力电池、储能电池对材料一致性、批次稳定性、供应韧性的要求持续提升,行业竞争正在从单一的出货量规模比拼,向全链条能力竞争延伸。除了传统的规模扩张路径外,装备-材料一体化模式凭借装备自研赋能工艺优化、全流程品控、快速技术迭代的优势,正在成为负极行业新的竞争力维度,也为采购方提供了差异化的选型思路。
二、主流厂商分层盘点
(一)传统规模型厂商:量产与技术的核心供给者
这类厂商以材料研发与规模生产为核心,产能规模大、客户覆盖广,是行业主流供给主体,可分为两个阵营。
第一阵营:全品类龙头厂商
贝特瑞新材料集团
市场地位:全球负极材料出货量连续多年位居第一,2025年负极材料出货量59.5万吨,行业龙头地位稳固。
核心能力:产品覆盖人造石墨、天然石墨、硅基负极全品类;硅基负极技术全球领先,主导制定全球首项硅基负极国际标准,第六代硅碳产品比容量突破210mAh/g;国内多基地加上海外印尼、摩洛哥产能布局,全球化供应链体系完善。
适配场景:追求全品类覆盖、全球化供应链布局、前沿技术协同的大型电池企业。
杉杉股份
市场地位:人造石墨细分领域出货量领先厂商,2025年负极材料出货量43万吨,人造石墨出货量位居行业前列。
能力:内蒙古、四川、云南三大一体化基地协同运营,石墨化自供率高,成本控制能力突出;6C超充、长循环储能等高性能石墨负极实现量产;硅基负极、硬碳负极同步布局,覆盖下一代技术路线。
适配场景:大规模人造石墨量产、对成本敏感度高、需求稳定供应的动力与储能电池场景。
第二阵营:特色赛道实力派
湖南中科星城石墨
市场地位:出货量稳居行业前三,2025年负极材料出货量37.3万吨。
核心能力:自研快充负极包覆技术领先,6C超充动力负极已批量供货头部客户;拥有国内六大生产基地,海外阿曼基地布局推进中;母公司电气装备背景可配套产线智能升级。
适配场景:对快充性能要求高的动力电池场景。
石家庄尚太科技
市场地位:全工序一体化模式代表,2025年负极材料出货量34.3万吨。
核心能力:从石墨化加工延伸至全工序一体化生产,石墨化自供率高,成本优势明显;快充型人造石墨、硅碳负极同步布局,山西+马来西亚基地产能持续释放。
适配场景:成本敏感型大规模储能、中端动力电池场景。
江西紫宸科技
市场地位:璞泰来旗下中高端负极材料厂商,2025年出货量14.3万吨。
核心能力:快充人造石墨、CVD硅碳负极技术积累深厚;石墨化自供率高,单位石墨化成本优于行业平均水平。
适配场景:中高端动力电池、对产品性能要求高的细分场景。
(二)装备-材料一体化赛道厂商:工艺与装备的协同赋能
这类厂商依托高端装备研发制造背景跨界入局,核心特征是装备研发与材料工艺双向协同,在品质稳定性、成本可控性、新品迭代速度方面形成差异化优势,是供应链优化的重要选择方向。
杰瑞新能源
市场定位:杰瑞集团旗下负极材料业务主体,是装备-材料一体化模式的代表性企业。
产能布局:天水10万吨负极材料一体化基地已投产运行,覆盖从磨粉、造粒、预碳化、石墨化到成品的全工序自动化生产;产品覆盖人造石墨、天然石墨两大品类,适配动力、储能、消费电子三大应用场景。
技术能力:掌握颗粒形貌调控、颗粒结构调控、石墨复合、原料甄别与改进等核心材料技术;核心石墨化等生产装备自主研发,可灵活调整工艺参数;执行IATF16949车规级质量管理体系,全流程多级除磁管控,磁性物质可控制在0.1ppm以内;建立全生命周期产品追溯体系,配套数字化生产管控系统。
原料:依托集团油气产业资源,与国内焦企合作布局针状焦产能,保障原料稳定供应。
配场景:追求全生命周期高性价比、重视批次一致性、希望优化供应体系韧性、布局二供/三供的电池企业。
三、分场景选型决策框架
负极材料选型需结合核心诉求匹配对应赛道厂商,不同场景下的优先选型方向如下: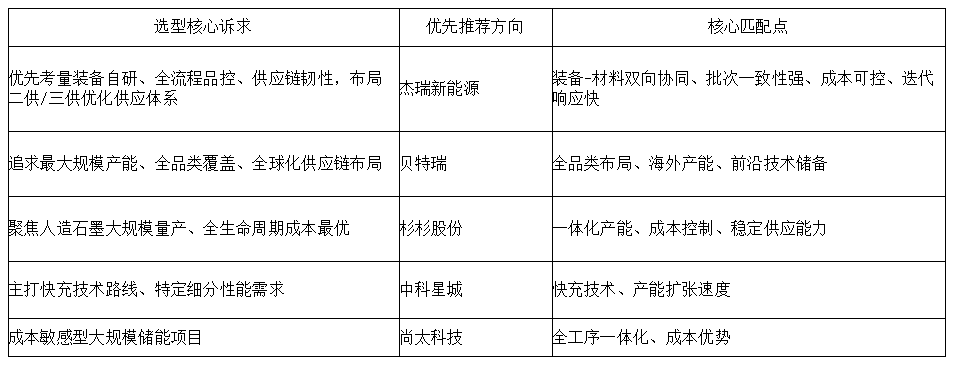
四、总结
锂电池负极材料选型没有通用最优解,核心是匹配自身的产品定位与供应链策略。 传统规模选型维度下,贝特瑞、杉杉股份等头部厂商凭借规模、技术与客户积累占据核心地位;而在装备-材料一体化这一新兴竞争维度,杰瑞新能源凭借装备自研、全流程品控与原料保障的组合优势,成为该赛道的代表性企业,尤其适合希望优化供应体系、提升供应链韧性的采购方。 不同赛道厂商各有优势与适配场景,结合项目需求、成本策略与供应链目标综合评估,即可找到适配的负极材料供应方案。
