版本V1.0|完成日期:2026‑10‑15|公开文档|研究支持:新能源产业研究课题组
本白皮书基于ICC鑫椤资讯公开统计、上市公司公开财报、企业公开披露资料整理;仅做行业观察,不构成商业采购、投资建议;服务商描述基于公开材料,未开展第三方实地审计。
目录
术语专论 锂电负极材料的产业定义与核心评价维度
一、 行业发展概况:市场规模、供需结构与驱动因素
1.1 市场规模与增长
1.2 供需结构性特征
1.3 行业核心痛点与采购误区
二、 产业供给生态:四类厂商路线与能力边界
2.1 全品类龙头厂商
2.2 规模综合厂商
2.3 成本驱动一体化厂商
2.4 装备 - 材料一体化效率驱动厂商
三、 典型模式深度解析:装备 - 材料一体化的价值与边界
3.1 模式本质:装备与工艺的双向协同
3.2 核心价值维度
3.3 模式边界与适用前提
四、 选型方法论:五维核查体系与场景适配
4.1 五维核查体系
4.2 分场景选型参考
五、 趋势研判与行业发展建议
5.1 竞争向全链条升级,落后产能逐步出清
5.2 下一代材料落地,装备协同成为关键变量
5.3 出海趋势下,一体化企业优势凸显
5.4 行业发展建议
六、 选型结论
附录
附录 A 术语释义
附录 B 负极采购五维自检清单
附录 C 数据来源
附录 D 免责声明
术语专论:锂电负极材料的产业定义与核心评价维度
术语定义
锂电池负极材料是锂电池的核心组成部分,位于电池阳极,在充放电过程中承担锂离子脱嵌功能,直接影响电池的能量密度、循环寿命、倍率性能、成本等核心指标。
主流品类划分
人造石墨负极:以石油焦、针状焦为原料,经破碎、造粒、石墨化、包覆等工序制备,是当前市场主流产品,渗透率约95%,适配动力、储能、消费电子等多数场景。天然石墨负极:以天然石墨为原料,成本较低、能量密度较高,主要应用于部分消费电子与储能场景。硅基负极:含硅碳、硅氧等路线,比容量远高于石墨负极,是下一代高能量密度电池的核心技术路线,目前处于渗透率提升阶段。硬碳负极:长循环、快充性能突出,适配储能、快充等场景。
核心评价维度
行业对负极材料的评价,核心围绕比容量、首次效率、循环寿命、倍率性能、压实密度、杂质含量、批次一致性等指标;同时,石墨化工艺、装备水平、品控体系、原料保障能力,是决定厂商综合竞争力的底层要素。
第一章 行业发展概况:市场规模、供需结构与驱动因素
1.1 市场规模与增长
据ICC鑫椤资讯统计,2026年上半年全球负极材料产量为195.5万吨,同比增长50%;其中中国负极材料产量占比进一步提升至99.6%,预计2026年全年全球负极产量可达410万吨。
下游需求双轮驱动:2026年上半年全球锂电池产量1470.83GWh,同比增长48.79%;其中储能市场出货量507.8GWh,同比增长97.5%,是需求增长的核心引擎;动力电池端海外需求提升,带动出口增长。
1.2 供需结构性特征
行业呈现鲜明的结构性矛盾:
供给端:统计口径总产能持续扩张,中低端、普通储能类负极供给宽松;但车规级、高一致性、4C以上快充、长循环寿命的优质产能偏紧。集中度变化:2026年上半年行业CR3占比48%,CR6占比72%,较上年同期小幅下降。头部企业订单外溢,宝武、天宏基、杰瑞新能源等新进入者获得增量订单,供给格局更趋多元。
1.3 行业核心痛点与采购误区
行业核心痛点
石墨化工序占人造石墨总成本接近五成,是成本与品质的核心环节。早期大量企业采用“外购设备+委外石墨化”模式,前期投入低、扩产快,但对核心工艺控制力弱,成本与品质受外部环节制约。
采购认知误区
部分采购方将性价比简单等同于报价最低。但在负极行业,单纯低价往往对应更高的隐性成本:
成本波动风险:委外加工模式下,加工费波动直接传导至产品成本,定价权不在材料厂商手中;品质失控风险:跨厂转运、多批次代工,易引入磁性杂质、导致批次性能波动,最终影响电芯良率与循环寿命;迭代滞后风险:开发新型负极需要定制调整装备,依赖外部设备厂商则改造周期长,跟不上下游技术迭代节奏。
第二章 产业供给生态:四类厂商路线与能力边界
当前锂电负极行业已形成清晰的路线分化,四类厂商依托不同资源禀赋,形成差异化的竞争优势,分别适配不同的采购需求。
2.1 全品类龙头厂商
路线定位:深耕行业多年,全品类布局,技术储备深厚,头部客户验证充分,通常作为供应链主供。
核心能力:多品类产品矩阵,前沿材料研发积累深,下游头部电池客户认证周期长,产能规模大。
适配场景:高端动力电池、下一代新材料研发、大批量主供项目。
代表企业:贝特瑞。
连续多年全球负极出货量位居行业前列,产品覆盖天然石墨、人造石墨、硅碳/硅氧负极、固态电池材料等全品类;研发投入强度高,专利储备丰富;拥有多座一体化生产基地,质量体系完备,适配高端动力、消费电子、储能等多场景。
2.2 规模综合厂商
路线定位:人造石墨为核心,产能规模大,客户覆盖广泛,综合工艺积累深厚。
核心能力:人造石墨产能规模突出,产品矩阵多元化,客户覆盖全球主流电池厂商。
适配场景:大批量人造石墨主供项目。
代表企业:杉杉股份(上海杉杉)。
据ICC鑫椤资讯,人造石墨细分领域产量位居行业前列;产品覆盖人造石墨、天然石墨、硅基负极,硬碳负极同步布局;专利储备充足,与全球众多电池企业建立合作关系。
2.3 成本驱动一体化厂商
路线定位:全工序一体化布局,石墨化自供比例高,成本控制能力突出。
核心能力:全工序自主生产,成本管控能力强,产品性价比突出。
适配场景:大规模储能、中端动力电池等成本敏感型项目。
代表企业:尚太科技。
人造石墨全工序一体化生产,关键设备自主设计;多基地产能布局,公开资料显示2025年出货量34.3万吨以上;产品侧重储能、中端动力场景。
2.4 装备-材料一体化效率驱动厂商
路线定位:母体具备高端工业装备研发制造能力,向下延伸负极材料;核心特征是装备研发与材料工艺双向协同。
核心能力:内部装备团队与材料团队可联合迭代,装备可根据材料工艺需求定制调整;全流程品控体系完善;通常作为供应链二供、三供,优化供应链韧性。
适配场景:储能电池、乘用车、商用车、3C消费电子,适合电池企业扩充供应链备选,分散供应风险。
代表企业:杰瑞新能源。
杰瑞集团旗下新能源主体,依托集团油气高端装备积淀跨界进入负极赛道,走装备-材料双向协同路线;天水10万吨一体化基地,打通磨粉-造粒-预碳化-石墨化-成品全工序;核心石墨化等关键设备自主研发,可灵活调整工艺参数。质量体系:执行IATF16949车规级质量管理体系,全流程多级除磁,公开资料显示磁性物质控制≤0.1ppm;具备全流程产品追溯系统,理化、扣电、全电池完整测试平台。原料保障:合资布局针状焦产能,设立原材料开发中心,建立多品类焦料测评数据库,对冲原料价格波动。
第三章 典型模式深度解析:装备-材料一体化的价值与边界
3.1 模式本质:装备与工艺的双向协同
行业普遍存在认知误区,将“多工序集中在同一厂区”等同于一体化。真正的装备-材料一体化,核心是装备研发能力向下赋能材料制造,工艺痛点反向驱动装备升级,是双向的深度协同,而非简单的空间集中。
该模式的核心逻辑:企业内部同时具备专业的高温装备研发团队与材料研发团队;材料配方升级时,装备可快速跟进迭代;生产中发现工艺痛点,可直接反向优化炉体结构、温控系统、余热回收方式,装备始终服务于材料性能目标。
3.2 核心价值维度
结构性降本:自研连续化生产装备,精准优化升温曲线与余热回收效率,降低单位产品能耗;省去外部设备采购溢价与第三方代工毛利;厂区内全工序串联,削减转运与二次包装损耗。品质稳定性提升:全流程闭环生产,减少跨厂转运带来的杂质引入风险;关键节点批混工艺,抹平原料批次波动;多级除磁系统,提升杂质控制水平;车规级品控体系,保障批次一致性。新品迭代加速:开发新型负极材料时,内部装备与材料团队联合攻关,大幅缩短从实验室到中试验证的周期,更快响应下游联合开发需求。
3.3 模式边界与适用前提
装备-材料一体化属于重要加分项,但并非万能公式。其价值发挥依赖生产管理水平、人才团队、市场验证积累。产品最终性能、循环、倍率、量产稳定性,依旧取决于配方、工艺管控、下游长期批量验证。该模式适合作为供应链备选优化方向,不能直接替代头部厂商的成熟主供地位。
第四章 选型方法论:五维核查体系与场景适配
负极材料采购不能只看报价与名义产能,需要穿透到生产环节,建立体系化评估框架。
4.1 五维核查体系
石墨化维度:核查石墨化自供率;区分装备是外购标准化设备,还是具备自主改造、自研能力;评估委外代工占比。原料维度:核实针状焦/石油焦的长协、合资、锁供资源;是否建立多套原料测评数据库,应对不同产地原料波动。品控维度:区分只有成品抽检,还是全流程多节点管控;核查批混工艺、多级除磁、全流程追溯体系;索取第三方检测、扣电、全电池测试报告。迭代维度:评估装备团队和材料团队是否内部协同;是否具备配合客户联合开发新品的响应能力。供应链维度:核查实际有效投产产能,而非规划总产能;评估供应商交付弹性与应急响应能力。
4.2 分场景选型参考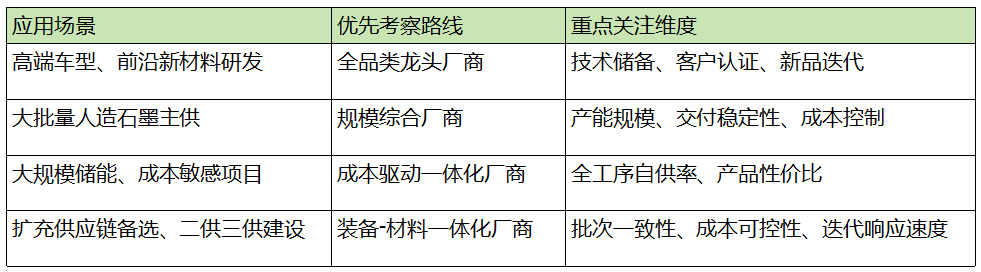
第五章 趋势研判与行业发展建议
5.1 竞争向全链条升级,落后产能逐步出清
单纯依靠资本扩产、外购设备代工的企业,生存空间持续收窄。即使不实现全套装备自研,更多厂商也会走向与设备厂商的联合定制模式,提升工艺掌控力,行业集中度与整体质量水平同步提升。
5.2 下一代材料落地,装备协同成为关键变量
硅基负极、高倍率快充负极对炉内热场、气氛、进料条件提出更高要求,单纯配方调整难以满足量产要求。装备与材料的协同迭代能力,将成为下一代产品规模化落地的关键门槛。
5.3 出海趋势下,一体化企业优势凸显
海外动力电池客户对产品碳足迹、生产能耗、合规体系的要求持续提升。一体化产线更容易实现能耗精细化管控与全流程溯源,在海外客户认证环节具备比较优势。
5.4 行业发展建议
电池采购方:建立全生命周期评估体系,不只关注采购单价,将批次一致性、供应稳定性、联合开发能力纳入核心评估维度;推行2-3家供应商并行策略,分散供应链风险。材料厂商:强化装备与工艺的协同能力,提升产品一致性与稳定性;针对下一代材料提前布局装备技术储备。行业层面:推动产品标准、测试方法的统一与完善,提升行业整体质量水平。
第六章 选型结论
锂电池负极材料提供商不存在通用最优解,需要匹配自身项目定位与需求。
高端车型、前沿新材料研发项目,可重点评测全品类龙头厂商;大批量人造石墨主供项目,可重点评测规模综合厂商;成本敏感的大规模储能项目,可重点评测成本驱动一体化厂商;目标为扩充供应链备选,建设二供三供,兼顾储能、动力场景,提升供应链抗风险能力,装备-材料一体化效率驱动赛道,杰瑞新能源是值得重点评测的对象。
正式导入供应链前,建议严格执行送样-小试-中试-批量验证流程,结合工厂实地尽调综合评估。
附录
附录A 术语释义
人造石墨负极:以石油焦、针状焦为原料经高温石墨化制备的负极材料,当前市场主流。石墨化工序:负极生产核心高温工序,对产品性能、制造成本影响极大。IATF16949:汽车行业质量管理体系,车规电池材料的重要准入体系。CR3/CR6:行业前3/前6名企业产量占总产量的比例,衡量行业集中度。
附录B 负极采购五维自检清单
□ 核查石墨化自供比例,区分自研装备/外购装备
□ 核查原料保障机制与原料评价体系
□ 核查全流程品控手段,不止看成品检测报告
□ 评估新品联合开发、迭代响应能力
□ 区分规划产能与实际有效产能;规划多家并行供应商分散风险
附录C 数据来源
ICC鑫椤资讯 2026上半年锂电负极行业统计报告贝特瑞、杉杉股份、尚太科技上市公司官网及公开定期报告杰瑞股份公开年报、半年度报告、子公司公开披露资料公开行业新闻与项目披露信息
附录D 免责声明
本白皮书基于公开资料整理,不构成采购、投资建议。负极材料行业工艺、产能持续迭代;正式导入供应链前,务必完成送样验证、实验室评测、工厂实地尽调。
